はじめに:2026年4月からの給与計算・労務管理への影響
大阪市の中小企業の経営者様、人事労務担当者の皆様、こんにちは。大神人事労務事務所です。
新年度を迎えた2026年4月、企業の給与実務に直結する重要な法改正が施行されました。それが「通勤手当の非課税限度額の引き上げおよび改正」です。
「通勤手当なんて、毎月決まった金額を支給しているだけだから関係ないのでは?」と思われるかもしれません。しかし、今回の改正は「マイカーや自転車など(交通用具)を使って通勤する従業員」や「自費で駐車場を契約している従業員」がいる企業にとって、給与計算システムの変更だけでなく、就業規則(賃金規程)の見直しや手取り額の変動にまで影響が及ぶ重要な内容となっています。
大阪市内は公共交通機関が発達しているため、電車やバス通勤の従業員が大半を占める企業も多いでしょう。しかし、堺市や東大阪市、北摂地域、あるいは兵庫県や奈良県といった近隣の郊外からマイカーやバイクで通勤している従業員や、社用車・自家用車を通勤に使い、周辺のコインパーキング等を活用しているケースは少なくありません。
本コラムでは、大阪市の中小企業が今回の法改正を正しく理解し、トラブルなく実務に落とし込めるよう、改正のポイントと具体的な対応手順をわかりやすく解説します。
1. 2026年4月改正の全体像と2つの大きな変更点
まず、今回の法改正の全体像を整理しましょう。
今回の改正は、2026年(令和8年)4月1日以後に支払われる通勤手当から適用されています。
大きな変更点は次の2つです。
- マイカー・自転車通勤における「遠距離区分」の細分化と非課税上限額の引き上げ
- マイカー通勤等の「駐車場代」に対する非課税枠の加算措置(月額上限5,000円)の新設
なお、電車やバスなどの「公共交通機関のみ」を利用する場合の非課税限度額(月額最高15万円)については、今回の改正による変更はありません。あくまで自動車やバイク、自転車などの「交通用具」を利用する従業員が対象となります。
2. 変更点①:遠距離通勤者の非課税限度額引き上げ(最高66,400円へ)
自動車や自転車などを利用して通勤している場合、片道の通勤距離に応じて1か月あたりの非課税限度額が細かく定められています。
今回の改正では、特に「片道55km以上」の長距離を通勤する従業員の負担を軽減するため、区分が新設・細分化され、上限額が大幅に引き上げられました。
具体的な距離ごとの非課税限度額は以下の通りです。
交通用具(自動車・自転車等)を使用する場合の非課税限度額表(月額)
| 片道の通勤距離 | 改正後(2026年4月以降) | 改正前 |
| 2km未満 | 全額課税(非課税なし) | 同左 |
| 2km以上 〜 10km未満 | 4,200円 | 同左 |
| 10km以上 〜 15km未満 | 7,300円 | 同左 |
| 15km以上 〜 25km未満 | 13,500円 | 同左 |
| 25km以上 〜 35km未満 | 19,700円 | 同左 |
| 35km以上 〜 45km未満 | 25,900円 | 同左 |
| 45km以上 〜 55km未満 | 32,300円 | 同左 |
| 55km以上 〜 65km未満 | 38,700円 | 38,700円 |
| 65km以上 〜 75km未満 | 45,700円 (新設) | 38,700円 |
| 75km以上 〜 85km未満 | 52,700円 (新設) | 38,700円 |
| 85km以上 〜 95km未満 | 59,600円 (新設) | 38,700円 |
| 95km以上 〜 | 66,400円 (新設) | 38,700円 |
(※国税庁「通勤手当の非課税限度額の改正について」を基に作成)
これまでは片道55km以上であれば一律38,700円が上限でしたが、改正後は片道95km以上の場合、最大66,400円まで非課税枠が拡大しています。
大阪市内の企業であれば、「南大阪の奥地や和歌山・奈良・滋賀などの遠方からマイカーで高速道路を乗り継いで通勤している」といった極めて遠距離の従業員がいる場合に影響してきます。
3. 変更点②:実務で最も注意すべき「駐車場代の加算(上限5,000円)」
中小企業の実務において、上記①の遠距離引き上げ以上に影響が出やすいのが、この「駐車場代の非課税加算措置」です。
制度の概要
2026年4月以降、自動車やバイク、自転車などを利用して通勤している従業員が、自ら負担して外部の駐車場・駐輪場を利用している場合、上記の「距離に応じた非課税限度額」に、実際の駐車場料金(月額上限5,000円)を加算した金額が新たな非課税限度額となります。
【具体例で見る計算方法】
- 条件: 片道通勤距離が8km(距離の枠:4,200円)、会社の近くで月額4,000円の民間駐車場を従業員本人が契約している場合
- 改正前の非課税限度額: 4,200円(駐車場代は考慮されず、これを超える支給は課税)
- 改正後の非課税限度額: 4,200円 + 4,000円 = 8,200円
もし会社がこの従業員に対して「通勤距離手当 4,200円 + 駐車場補助 4,000円 = 合計 8,200円」を支給していた場合、改正前は4,000円分が「給料(課税対象)」として処理され、所得税や住民税が引かれていました。しかし2026年4月以降は、8,200円全額が「非課税」となります。
大阪市の中小企業における背景と注意点
大阪市内、特に中央区や北区、西区などの中心部では、土地代が高く、会社が自前の月極駐車場を用意できないケースが多々あります。そのため、「車通勤は認めるが、駐車場は各自で近くのコインパーキングや月極を契約してほしい。その代わり、会社から一定額を上限に駐車場手当(補助)を出す」という運用をしている中小企業は少なくありません。
今回の改正により、こうした「駐車場手当」を出していた企業は、給与計算時の課税・非課税の振り分けルールを変更する必要があります。従業員側にとっては、課税されていた分が非課税になるため、手取り額がわずかに増えるというメリットがあります。
4. 企業側に求められる「4つの実務対応チェックリスト」
今回の法改正に伴い、人事労務担当者様が対応すべき実務は大きく分けて4つあります。4月以降の給与計算で漏れがないか、改めてチェックしてください。
① 給与計算システムのマスター設定変更
最も緊急性が高いのが給与計算ソフトの設定です。
多くのクラウド給与計算ソフト(Money Forward、freee、ジョブカンなど)や据え置き型の給与システムは、法改正に合わせて自動アップデート、あるいは案内通知が出ているはずです。しかし、「自社独自のマイカー通勤手当の計算式」を手動で登録している場合や、Excel等で計算している場合は要注意です。
長距離区分の非課税上限や、新設された「駐車場代加算(上限5,000円)」のロジックが正しく反映されているか、システム会社への確認やマスター設定の更新を行ってください。
② 対象となる従業員の洗い出しと確認
自社に「片道55km以上のマイカー通勤者」または「自費で駐車場・駐輪場を借りて通勤手当や補助を受けている従業員」が何人いるかを把握します。
特に駐車場代の加算を受けるためには、実際に支払っている料金の証明(契約書や領収書のコピーなど)を従業員から提出してもらい、会社として証拠を保管しておく実務フローを構築する必要があります。
③ 就業規則(賃金規程)の確認と改定
ここが盲点になりやすいポイントです。自社の賃金規程において、通勤手当の規定がどのように書かれているかを確認してください。
【見直しが必要な表現の例】
- パターンA:「マイカー通勤者には、国税庁が定める非課税限度額を基準として支給する」と記載されている場合
⇒ 自動的に支給額が引き上がってしまう可能性があります。もし「遠距離の支給額や駐車場代までは会社として増額支給するつもりはない(あくまで会社の現行基準の金額を支給し、税法上の枠だけを変える)」という意図であれば、規程の文言を「会社が定める距離別定額を支給する」等へ見直す必要があります。 - パターンB: 規程内に「片道55km以上は一律38,700円とする」と具体的な金額を直書きしている場合
⇒ 法改正に合わせて会社も上限を実費等に引き上げるのであれば、規程の金額自体を書き換える(改定する)必要があります。
就業規則や賃金規程を変更した場合は、労働組合または労働者の過半数代表者からの意見書を添付し、大阪労働局(管轄の労働基準監督署、例えば大阪中央労基署や大阪西労基署など)へ変更届を提出する必要があります。
④ 従業員への説明と周知
特にマイカー通勤で駐車場手当を受け取っていた従業員に対しては、「2026年4月支給分から所得税の課税対象から外れ、非課税(実質的な手取り増)になる」旨を説明すると親切です。また、前述の通り「駐車場代の領収書や契約書の提出」が必要になる場合は、そのスケジュールや提出方法をアナウンスしましょう。
5. 「よくある疑問」に社労士が答えます!Q&A
Q1. 自転車通勤で、駅前の有料駐輪場を使っている場合も「5,000円加算」の対象になりますか?
A1. 対象になります。
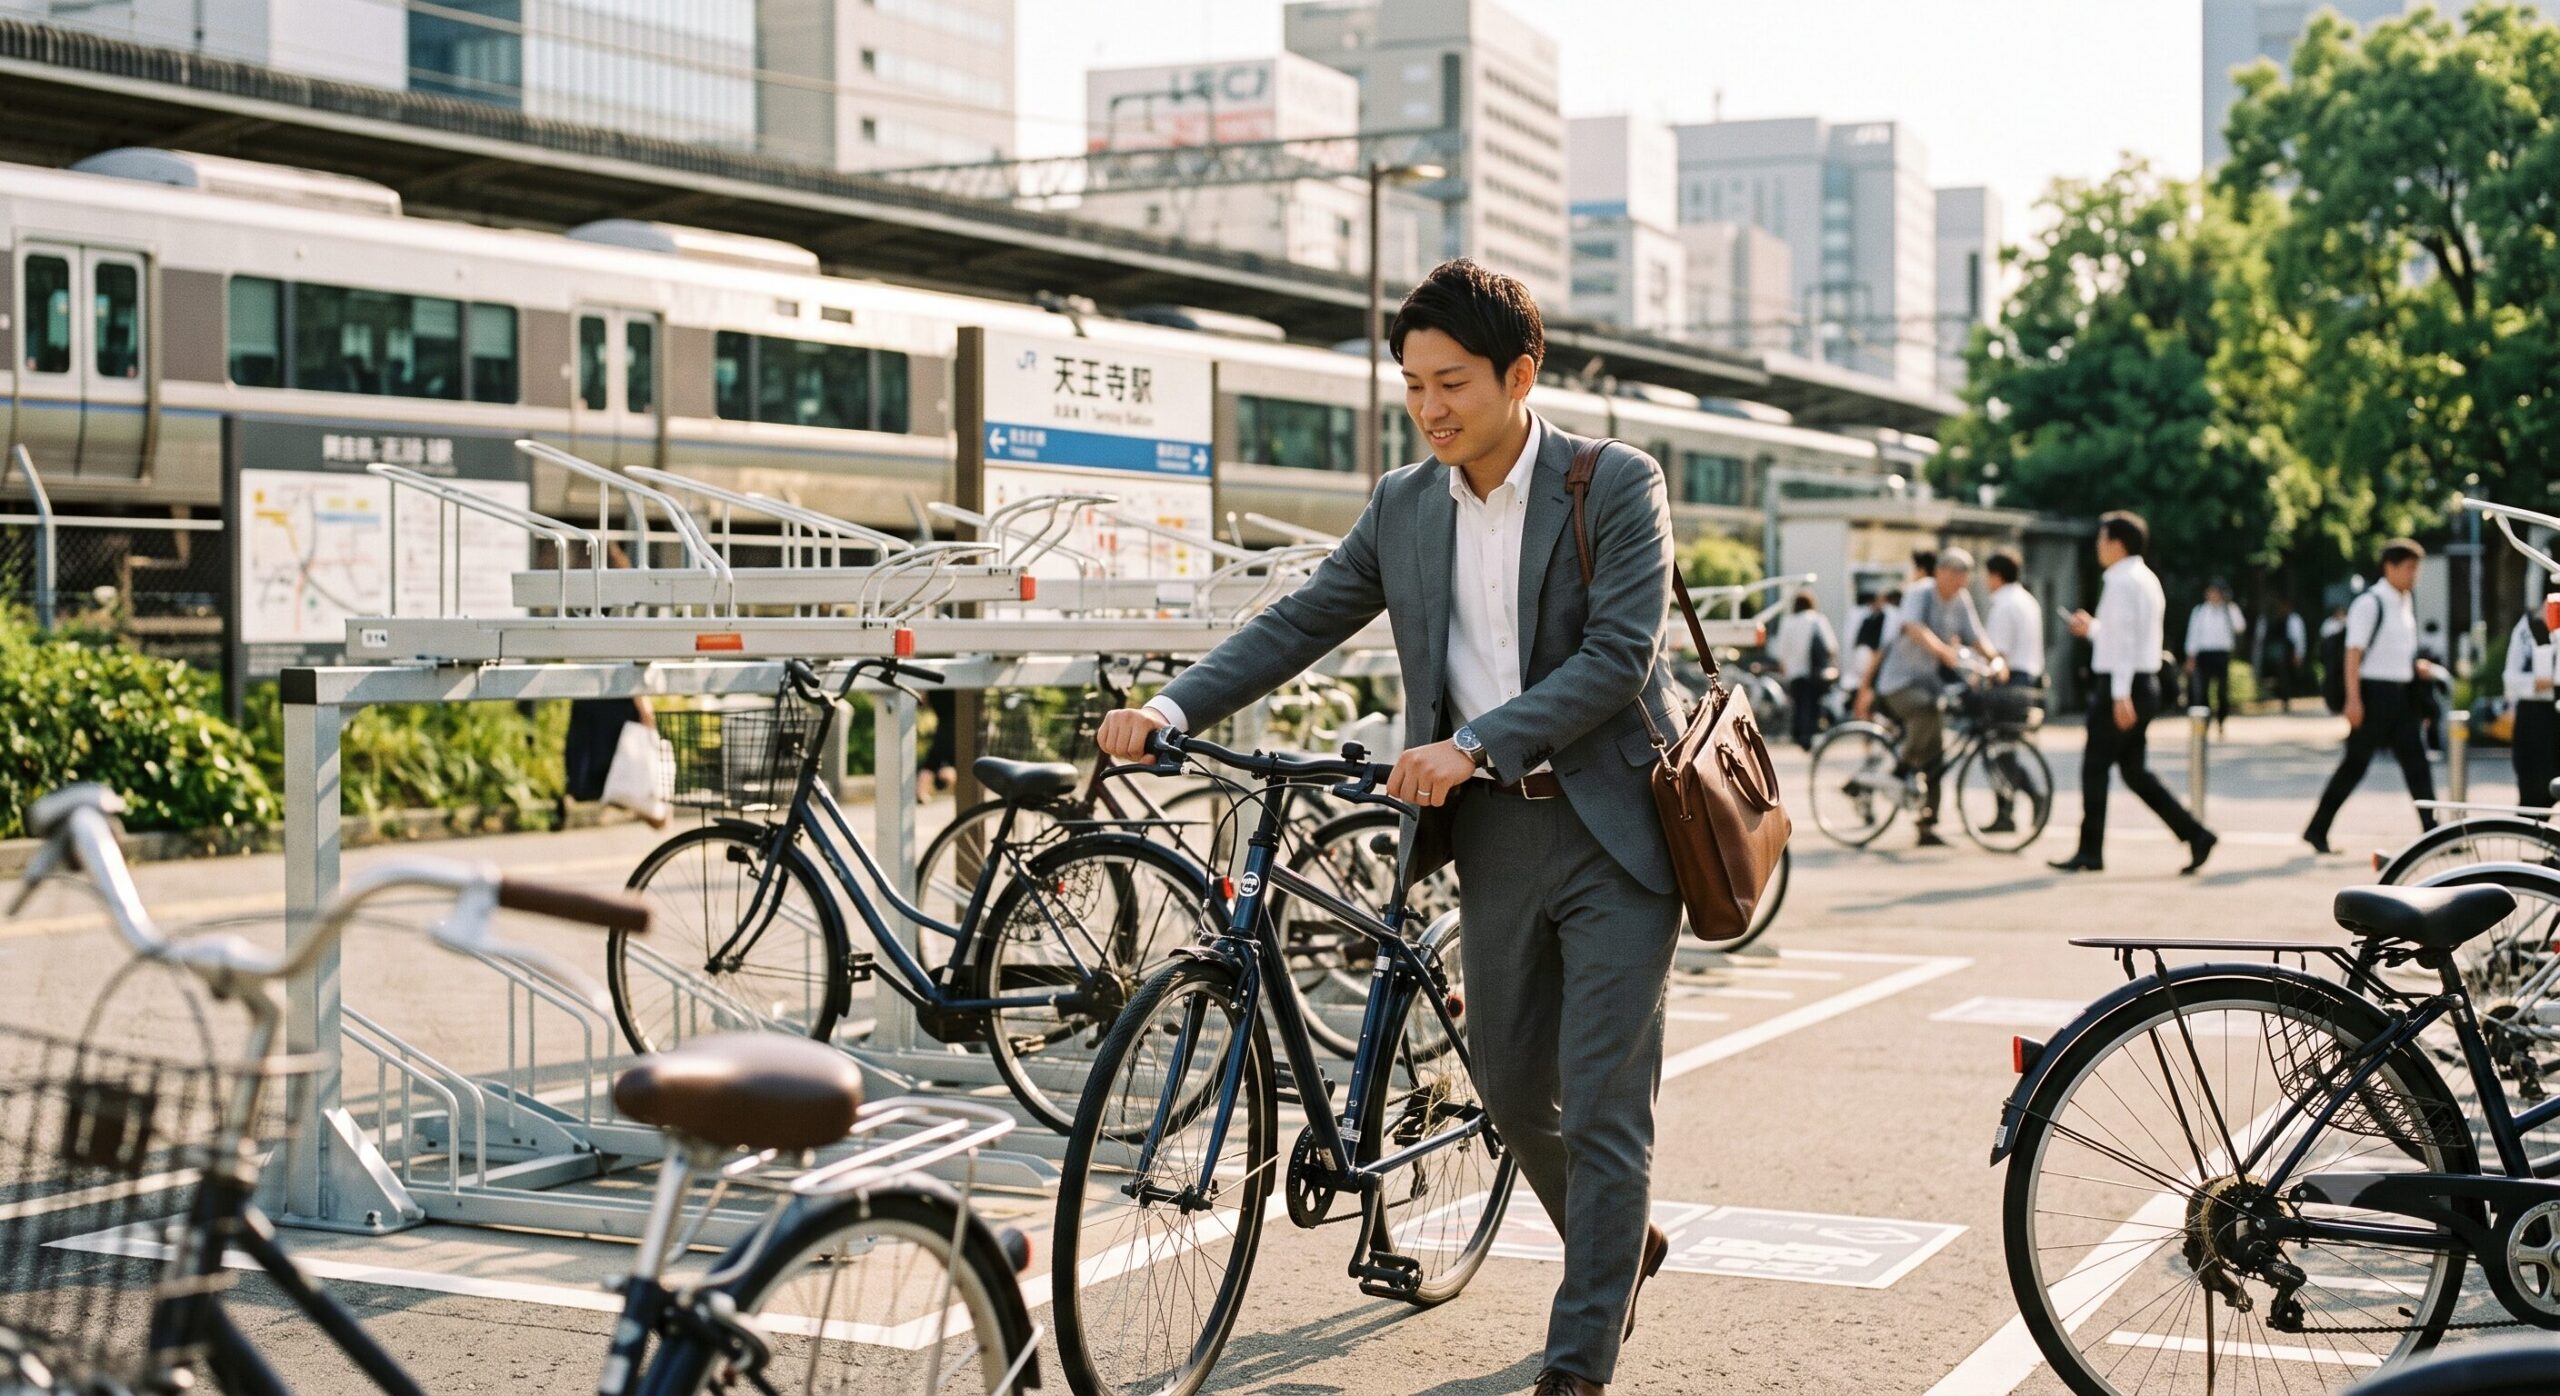
今回の法改正における「交通用具」には、自動車やバイクだけでなく「自転車」も含まれます。そのため、片道2km以上の自転車通勤者が、駅前などの有料駐輪場(サイクルポート等)を自己負担で契約して通勤手当の支給を受けている場合、月額5,000円を上限として非課税枠に加算することが可能です。
Q2. 会社が月極駐車場を直接契約して、従業員に無料で使わせている場合はどうなりますか?
A2. 今回の「5,000円加算」の対象外です(実務上の変更はありません)。
今回の加算措置は、あくまで「従業員本人が負担する外部の駐車場料金」に対して、会社が通勤手当(補助)を支給する場合の税制メリットです。会社名義で契約している駐車場を従業員に無料で使用させるケースは、従来通り「現物給与」としての課税関係などを別途判断することになり、今回の通勤手当の非課税枠加算には該当しません。
Q3. 4月の給与計算で、改正前の古い上限額のまま処理してしまいました。どうすればいいですか?
A3. 過去に遡って給与計算の修正(税金の精算)を行う必要があります。
もし4月以降の給与で、本来は非課税にできるはずの駐車場代や遠距離手当を「課税」として所得税を多く徴収してしまっていた場合、給与計算を修正して源泉所得税の精算を行わなければなりません。実務上の二度手間を防ぐためにも、早急に設定を確認し、必要であれば遡及修正の処理を進めてください。
6. まとめ:法改正への迅速な対応が、従業員の信頼と労務コンプライアンスに繋がります
今回の通勤手当の非課税限度額引き上げは、一見すると「遠距離通勤者や一部のマイカー通勤者だけに関係のあるマイナーな改正」に見えるかもしれません。しかし、中小企業にとっては「毎月の税金計算が適正か」「就業規則の記載と実際の支給額に齟齬が生まれていないか」という、労務管理・税務コンプライアンスの根幹に関わる問題です。
特に大阪市内の企業では、多様な地域から様々な手段で通勤する従業員が増えています。法改正にいち早く対応し、正しい給与計算を行うことは、従業員に対する「しっかりした会社だな」という信頼感(エンゲージメント)の向上にも繋がります。
- 「自社の賃金規程の書き方が法改正に合っているか不安…」
- 「駐車場代の支給ルールをどう見直せばいいかアドバイスが欲しい」
- 「給与計算のチェックを含めて、労務全般をプロに任せたい」
このようにお悩みの経営者様・人事担当者様は、ぜひ一度、大神人事労務事務所までお気軽にご相談ください。大阪の中小企業に寄り添い、実務に即した丁寧なサポートを提供いたします。
【お問い合わせ】
公式LINE:https://lin.ee/oDfX2Hy
お電話:06-4400-1895

コメント