こんにちは。新大阪駅近く、大阪市淀川区の「大神人事労務事務所」です。
日頃、多くの大阪の中小企業経営者様とお話しする中で、このようなご相談をよくいただきます。 「うちの会社もそろそろ退職金制度を作ったほうがええんかな?」 「周りの会社はどれくらい出してるんやろう?」 「一度制度を作ってしまうと、後から変更するのは難しいって聞いて不安で……」
求人を出してもなかなか人が集まらない、せっかく育った若手社員が辞めてしまうといった「人材不足」に悩む大阪の中小企業にとって、福利厚生の充実は重要な課題です。その中でも「退職金制度」は、求職者や従業員にとって非常に魅力的な制度の一つと言えます。
しかし、退職金は会社の財務や将来の経営に長期的な影響を与えるため、勢いや雰囲気だけで導入すると後悔しかねません。
そこで今回は、大阪市の中小企業経営者様に向けて、従業員への退職金制度の基本、導入するメリット・デメリット、中小企業が活用しやすい具体的な制度、そして設計時の注意点まで、社労士の視点から分かりやすく徹底解説します!
1. そもそも中小企業に退職金制度は必要なのか?
結論から言うと、法律上、会社に従業員への退職金を支払う義務はありません。 退職金制度を設けるかどうかは、完全に会社の自由です。
実際、厚生労働省の調査によると、退職金制度がある企業の割合は全体で約7~8割ですが、従業員数が30人未満の中小企業に限ると、約5割強にとどまっています。つまり、中小企業の約半数は「退職金制度がない」のが現状です。
「それなら、無理して作らんでええか」と思われるかもしれません。しかし、現在の激しい人材獲得競争(採用難)を勝ち抜くためには、退職金制度の有無が大きな分かれ道になることがあります。義務ではないからこそ、「あえて制度を導入する」ことで、競合他社との差別化を図る大きな武器になるのです。
2. 退職金制度を導入する「3つのメリット」
中小企業が退職金制度を導入することには、単にお金を払うというコスト以上の大きなメリットがあります。
① 優秀な人材の採用力強化(求人での差別化)
ハローワークや求人媒体で仕事を探す際、求職者がチェックする項目として「退職金制度の有無」は常に上位に入ります。特に、長く安定して働きたいと考えている優秀な人材ほど、将来の安心材料として退職金の有無を重視します。求人票に「退職金制度あり」と書けるだけで、応募数がガラリと変わるケースも珍しくありません。
② 定着率の向上(リテンション効果)
「勤続年数が長くなるほど退職金が多くなる」という仕組み(年功型やポイント制)を設計することで、従業員に対して「この会社で長く働くメリット」を明確に提示できます。「数年で辞めるのはもったいない、もっと頑張ろう」というモチベーションに繋がり、突発的な離職を防ぐ効果(リテンション効果)が期待できます。
③ 税制上の優遇措置(節税メリット)
退職金は、毎月の給与や賞与に比べて、会社・従業員の双方にとって税金面で非常に優遇されています。
- 会社側: 毎月積み立てる掛金や、実際に支払った退職金は、原則として全額「損金(経費)」として処理できるため、法人の節税に繋がります。
- 従業員側: 退職金には「退職所得控除」という大きな控除が適用されるため、通常の給与よりも所得税や住民税が大幅に低く抑えられます。また、社会保険料の負担もかかりません。
3. 経営者が絶対に知っておくべき「2つのデメリットとリスク」
メリットが大きい反面、退職金制度には経営を圧迫しかねないリスクも潜んでいます。導入前に必ず理解しておきましょう。
① 固定費化し、将来の資金繰りを圧迫するリスク
退職金制度を一度「就業規則(退職金規程)」に定めてしまうと、それは従業員との労働契約の一部になります。そのため、会社の業績が悪化したからといって、経営者の独断で「来月から退職金を廃止する」「支給額を半分にする」ということは原則としてできません(労働契約法による不利益変更の禁止)。 将来、複数人の従業員が同時に退職した場合、まとまったキャッシュが一気に出ていくことになり、会社の資金繰りを大きく揺るがすリスクがあります。
② 制度の運用・管理の手間とコスト
自社で退職金を管理する場合(自社積立)、将来支払うべき退職金の総額を予測し、適切に資金を準備しておく必要があります。これには高度な資金計画が必要ですし、外部の退職金共済などを利用する場合でも、毎月の掛金管理や手続きの手間が発生します。
4. 中小企業が選ぶべき「3つの主要な退職金制度」
退職金制度と一言で言っても、その仕組みは様々です。かつて主流だった「会社が自社内で現金をプールしておく方法(社内積立型)」は、現在の中小企業にはリスクが高すぎるためおすすめしません。 現在、中小企業が導入するなら、以下の3つの外部積立型(または国・公的機関の制度)から選ぶのが一般的です。
① 中小企業退職金共済(中退共:ちゅうたいきょう)
国の政策によって設立された、中小企業のための退職金制度です。事業主が毎月一定の掛金を納め、従業員が退職した際には、中退共から直接従業員の口座へ退職金が支払われます。
- メリット: 掛金は全額損金算入可能。新規加入や掛金増額時の国の助成制度がある。管理の手間が少ない。
- デメリット: 従業員が「懲戒解雇」になった場合でも、会社都合で退職金をゼロにしたり減額したりすることが非常に難しい(減額には労基署の承認など厳しい条件がある)。また、加入後1年未満の退職には退職金が出ず、2年未満だと元本割れする。
耳寄り情報: 中小企業が新たに「中退共」に加入する場合、要件を満たせば国から独自の掛金補助を受けられるケースがあります。国からの助成を活用することで、導入初期のコスト負担を抑えることが可能です。
② 確定給付企業年金(DB)
あらかじめ将来支給する退職金の額(または計算式)を決めておき、外部の金融機関などに資金を積み立てて運用する制度です。
- メリット: 中退共よりも設計の自由度が高く、「懲戒解雇時の不支給・減額条項」を規程に盛り込みやすい。
- デメリット: 運用の実績が悪かった場合、不足分を会社が穴埋めしなければならないリスク(穴埋め義務)がある。一定以上の従業員規模がないと導入しにくい。
③ 企業型確定拠出年金(企業型DC)
会社が毎月一定の掛金を出し(拠出し)、従業員自らがその資金を投資信託などで運用する制度です。将来もらえる額は従業員の運用成果次第で変動します。近年、中小企業でも導入が急増しています。
- メリット: 会社側の負担は毎月の掛金のみで確定するため、将来の業績悪化による穴埋めリスクがない。従業員の金融教育にも繋がる。「選択制DC」という仕組みを使えば、会社の追加の掛金負担をほぼゼロにして導入することも可能。
- デメリット: 投資や運用に関する従業員への教育(投資教育)が会社に義務付けられる。元本割れのリスクを従業員が負うため、丁寧な説明を行わないと不満に繋がることがある。
5. 後悔しない退職金制度づくりのステップ(設計時の注意点)
「とりあえず中退共に入っておけば安心」と急いで手続きをしてしまうのは危険です。トラブルのない、会社を強くする退職金制度を作るためには、以下のステップを踏むことが大切です。
ステップ1:目的を明確にする
「採用力を上げたいのか」「今いるベテラン社員に長く残ってほしいのか」など、目的によって選ぶべき制度や金額の基準が変わります。
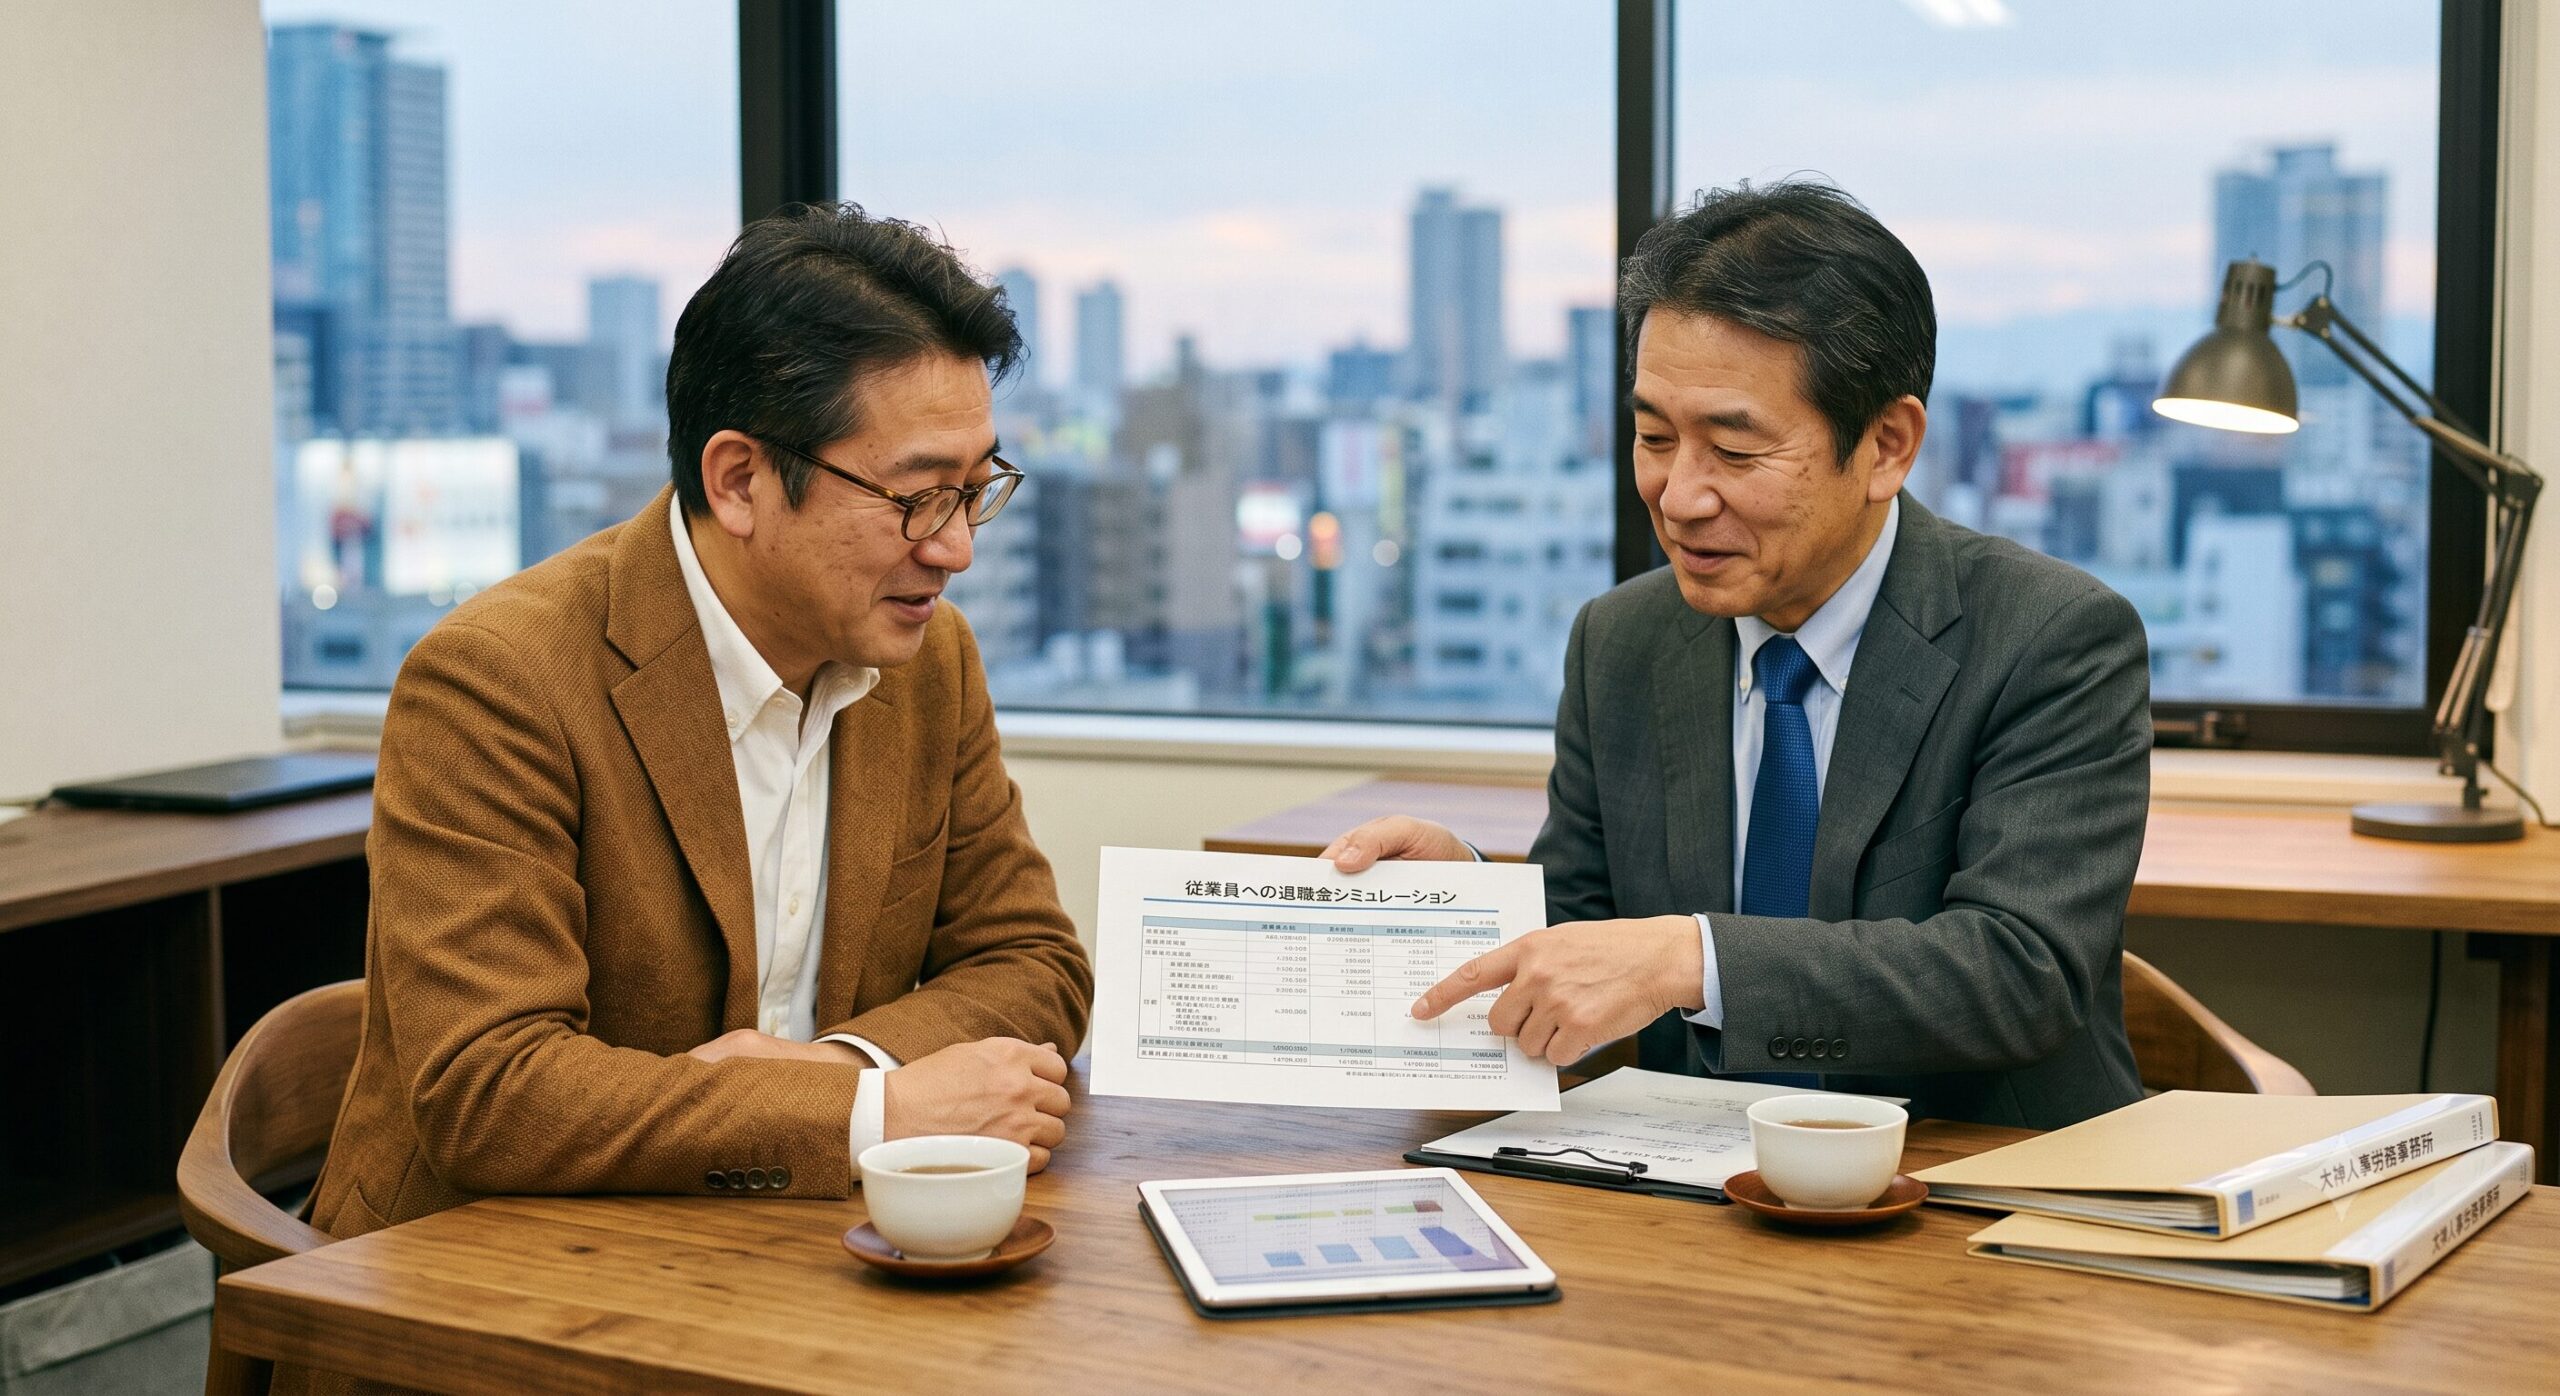
ステップ2:無理のない支給水準(シミュレーション)を設定する
「基本給の〇ヶ月分」という昔ながらの設計(基本給連動型)にすると、昇給に伴って将来の退職金が雪だるま式に膨れ上がってしまいます。現在おすすめなのは、役職や評価をポイント化して積み上げる「ポイント制退職金制度」です。これなら、会社の業績や個人の貢献度に応じた柔軟な設計ができ、将来の予測も立てやすくなります。必ず「10年後、20年後に何人が退職し、いくら必要なのか」の資金シミュレーションを行ってください。
ステップ3:就業規則(退職金規程)を綿密に作り込む
退職金制度を導入する際は、必ず「退職金規程」を作成し、労働基準監督署に届け出る必要があります。 ここには、支給対象者の範囲、計算方法、支払時期だけでなく、万が一の際の「懲戒解雇時の不支給・減額規定」や「休職期間中の扱い」などを明確に記載しておく必要があります。この規程が曖昧だと、将来の労務トラブルの火種になってしまいます。
6. まとめ:退職金制度の設計・見直しは「大神人事労務事務所」へ
退職金制度は、上手に設計すれば「従業員のエンゲージメント(会社への愛着)を高め、会社の成長を加速させる最高の投資」になります。しかし、一歩間違えれば「将来の会社経営を縛る重荷」にもなりかねません。
だからこそ、自社の財務状況、人員構成、将来のビジョンに合わせた「オーダーメイドの制度設計」が不可欠です。
また、「すでに退職金制度はあるけれど、大昔に作ったきりで今の時代に合っていない」「中退共の掛金負担が重くなってきた」という制度の見直し(改定)のご相談も増えています。
大阪市淀川区の大神人事労務事務所では、大阪の中小企業経営者様の想いに寄り添い、会社の財務を守りつつ、従業員のやる気を引き出す退職金制度の設計・見直しをサポートしています。現在の就業規則の診断や、中退共・企業型DCの比較シミュレーションなど、どんな小さなことでもお気軽にご相談ください。
大阪の元気に貢献するパートナーとして、皆様からのご連絡を心よりお待ちしております。
【お問合せ】
・公式LINE:https://lin.ee/oDfX2Hy
・お電話:06-4400-1895

コメント